鉅亨網記者張欽發 台北2026-11-04 12:56
AI新聞摘要
- 1.青安3.0今年8月上路後,前2月平均每月受理4119戶,較新青安期間少近2成。
- 2.兩個月合計撥貸1862戶、157億元,平均每戶約843萬元,較新青安782萬元增8%。
- 3.陳金萍指政策期短且有審核時差,現階段不宜單憑申貸減少判斷需求變化。
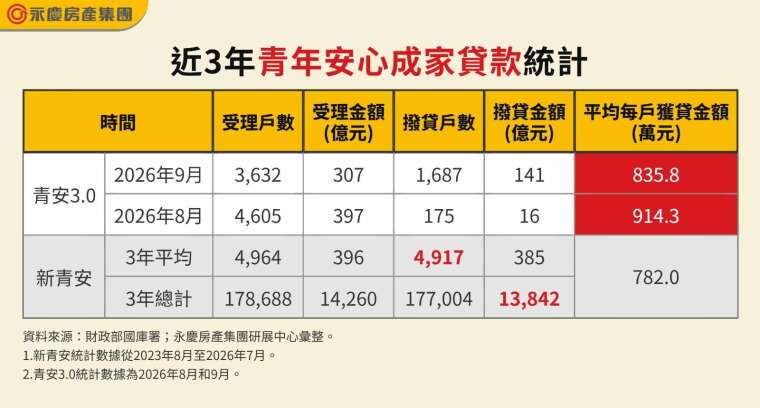
青安3.0房貸補貼於今年8月上路後,其申貸表現也備受關注。房仲業者依財政部國庫署統計,盤點2023年8月至2026年7月的新青安期間及青安3.0剛上路二個月的申貸數據,發現青安3.0平均每月受理戶數為4119戶,較新青安期間的4964戶,減少近2成,平均每戶獲貸金額近850萬元,較新青安高出8%
 青安3.0上路2個月,每戶獲貸平均金額843萬元,較新青安高出8%。(鉅亨網記者張欽發攝)
觀察新青安在這3年的整體表現,累計撥貸17.7萬戶,平均每月撥貸4917戶;累計撥貸金額達1.38兆元,平均每月撥貸385億元,平均每戶獲貸金額則為782萬元。從這三年的累計數據來看,新青安期間的受理與撥貸規模均達一定程度,反映出已有不少受惠於該政策的購屋族。
永慶房屋研展中心副理陳金萍指出,青年安心成家貸款提供符合資格的購屋族另一種貸款選擇,但實際申貸與撥貸情形,仍會受到個人財務條件、銀行審核及案件辦理時程等因素影響。尤其是從受理貸款到實際撥貸,往往會需要1-3個月的時間,因此,觀察政策成效,除了需留意目前所累計的受理與撥貸規模外,也應留意後續申貸戶數、實際撥貸情形及平均貸款金額的變化,才能更完整掌握政策的成效。
至於今(2026)年8月上路的青安3.0,觀察前二個月的統計,平均每月受理約4119戶,較新青安每月平均少845戶,減少約17%。不過,從實際撥貸數據來看,青安3.0兩個月合計僅撥貸1862戶、撥貸金額157億元,平均每戶撥貸約843萬元,較新青安平均每戶782萬元,增加約8%,顯示雖然新制的月均申貸戶數較少,但單戶平均獲貸金額因新婚、育兒的額度上限優惠,使貸款金額較新青安來的高。
陳金萍分析,青安3.0目前僅有兩個月的統計資料,觀察期間相對短,申請、審核及實際撥款之間也可能存在時間差,因此現階段仍不宜單憑申貸戶數變化,就判斷政策吸引力或青年購屋需求有明顯變化。而且「青安3.0」有新增所得、總價及年齡等條件,政府期望補貼到真正需要幫助的首購族群,朝向「精準補貼、落實自住、防杜資源錯置」的思維。此外,先前符合資格的首購族,已有不少使用過新青安的優惠方案,使目前新制的申貸戶數仍相對偏少,還須待觀察未來幾個月的數據。
陳金萍補充,青年購屋族在選擇貸款方案時,除了比較利率、貸款年限與相關條件,也應回歸自身財務狀況,審慎評估收入穩定度、每月房貸支出、生活費用及未來可能面臨的利率變化,避免因貸款條件而忽略長期還款壓力。購屋前也應將裝修、管理費、稅費及其他持有成本納入考量,預留足夠的緊急預備金,才能在兼顧居住需求的同時,維持穩健的財務安排。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 〈房產〉六都前10月買賣移轉量16.9萬棟 轉為正成長年增0.2%


