加權指數1150929(日線圖)
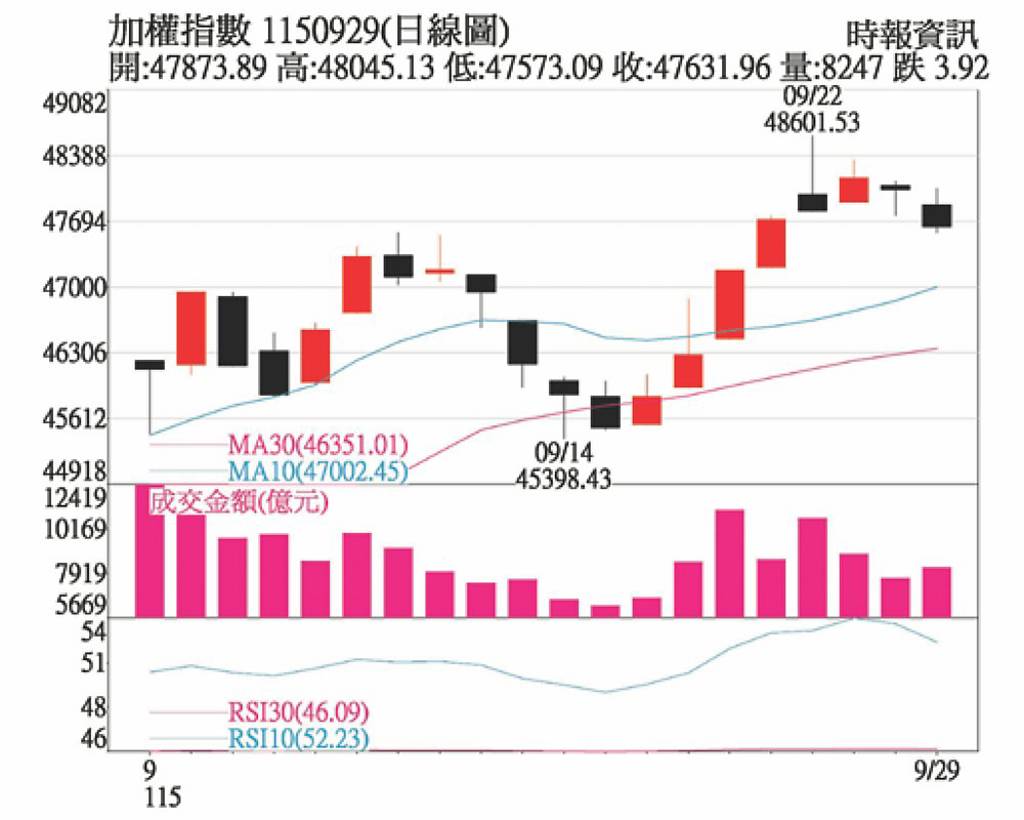
加權指數1150929(日線圖)
盤勢分析:美伊停火談判協商陷入僵局,重開
盤勢分析:美伊停火談判協商陷入僵局,重開荷姆茲海峽仍無進展,國際油價與美債殖利率走高,費半指數遇壓震盪拉回,影響台股節後表現,聯發科、台達電和台光電等權值股明顯轉弱,但台積電走穩、塑膠類股反彈下,指數守住9月8日47578高點後小彈,持續節前突破高點拉回調整走勢。
費半指數上周突破中期下降線和季線向上,但反彈至6月高檔壓力區,加上季線仍扣抵相對高指數區走低,美伊戰事談判膠著,北海布蘭特原油在100美元至110美元間震盪,通膨居高不下,10年期美債殖利率上升至5%以上影響,出現突破季線後拉回走勢。費半指數的月線上升助漲,9周KD值向上開口放大至13.59,9日KD值在6月後首度攀升至80以上,短中期走勢明顯轉強。
過去市場一直將10年期美債殖利率5%視為股市重要強弱轉折關卡,因為高本益比科技股會面臨調整壓力,如美銀策略師不斷警告,美國公債殖利率勁升,可能給美股帶來重大衝擊,看壞美股後市。不過10年美債殖利率近期上升至5.2%以上,但NASDAQ指數創新高點後小回,費半指數表現也偏強勢,顯示企業獲利成長及美經濟動能強勁,可以承受殖利率上升的衝擊,市場也轉向是否上升至6%以上,才會形成股市壓力。
在AI資本支出持續增加,基礎建設需求延續,企業獲利強勁成長支撐下,牛市行情應可延續。
歷史數據顯示,標普500指數自10月低點後上漲至年底的機率達90%以上,台股自2019年至2025年的第四季都是上漲的,年底旺季行情明顯。
台股9月KD值高檔鈍化已達11個月,10月可望進入第12個月,過去在2016年時,9月KD值曾高檔鈍化達15個月,此波行情的月RSI強度和年線正乖離率都較2016年那次強勁,多頭行情仍可延續一段時間。
目前9周KD值已攀升至80以上,如周五(2日)收盤能維持80以上高檔鈍化,則大盤漲勢可望強化或延長反彈時間,但月均量低於1兆元,中期攻堅動能不足,後續漲勢快慢視量而定,月均量明顯回升則漲勢較強,反之則區間震盪緩攻向上,偏向類股或個股輪漲推升。
操作建議:大盤拉回或高檔震盪補量在所難免,中期暫看47000點至49000點震盪。在8月至9月區間震盪緩攻向上格局中,盤面不斷有創新高價個股輪動,顯示多頭氣勢強勁,建議逢回選股作多,聚焦AI基礎建設類股,如半導體先進製程與封測、ASIC、散熱模組、ABF/CCL、檢測設備、光通訊、電源等電子股,特化股和金融股。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 台北躋身全球最佳城市前50!排名狠甩香港、深圳 第1名是它


