2026-10-02
旺得富理財網
 法人認為,10 月選股策略,應聚焦台積電訂單外溢效益、AI 基建、零組件升規與能源等4大議題。(AI生成示意圖)
台股今年大漲65.5%,躍全球第2大漲幅,僅次美股費半漲78%,更在9/22創下4萬8601點新高,台股有望挑戰5萬大關嗎?法人認為,雖然Fed升息對股市造成短期壓力,但台灣景氣連9紅,預期台股第3季財報強勁,並在政策利多助攻下,即將迎來史上最強旺季,建議10月選股策略,可聚焦台積電訂單外溢效益、AI基建、零組件升規與能源等4大議題。
金控龍頭旗下投顧出具「10月台股產業
投資策略」報告,指台灣8月外銷接單再創新高,首次突破1千億美元,年增71.4%,前8月年增高達55%,因已進入外銷旺季,廠商仍看好後續接單與出口,全年接單金額可望達到1兆美元;8月景氣對策信號也亮紅燈,追平2021年連9紅記錄。
9/16聯準會(Fed)12位票委一致決議升息1碼至3.75%~4%,為2023年7月來首度升息,並且上修2026、2027年利率目標中值至4.1%。主席華許堅守決策獨立性、秉持不預判政策路徑原則。市場對年底前再升息1-2碼預期仍高,推升美10年債殖利率至5%以上,高利率對股市估值壓力將提高。
10月上市公司將陸續公布第3季財報,盈餘展望仍佳,LSEG調查預估第3季標普500企業盈餘年增率將達29.9%,占權重最高的科技股成長展望更高達64.9%,將對股價形成支撐。時序進入最後1季,美國期中選舉進入選前最後1個月,選後政治不確定性淡化,而過去40餘年美股在國會選舉結果為分裂國會狀態下,平均漲幅最高,
投顧表示,台股多頭主軸仍聚焦AI,但AI供應鏈投資邏輯,將逐步由單純的AI晶片需求擴張,轉向高階製程與先進封裝整合,尤其AI ASIC(客製化晶片)、GPU(圖形處理器)及HBM(高頻寬記憶體)需求,持續推升台積電(2330)先進封裝CoWoS需求,台積電雖積極擴產,但仍難以滿足2028年前之需求。
預期谷歌(Google)、臉書母公司mexta等自研方案,將會尋求如英特爾(Intel)、聯電(2303)等非台積電體系產能支援,並帶動相關設備與材料需求,此類供應鏈的關鍵技術環節自主性更高,一旦台積電訂單外溢需求化為實質業績,獲利成長將更強勁,預期可望為台灣AI供應鏈帶來另一個推升景氣的強力動能。
規格升級題材將逐步取代漲價議題
儘管記憶體、被動元件、CCL(銅箔基板)、載板等零組件,持續因供給不平衡,以及原物料成本上揚而漲價,但這早已在
投資市場預期之中。後續季報表現雖亮眼,但僅會對股價帶來短暫火花。
投顧表示,第4季起針對零組件供應鏈之投資策略,應逐漸留意規格升級議題,尤其是升規的零組件,將扮演下一世代的AI伺服器/機櫃能否順利量產之關鍵,例如CCL M8/M9升級、適用於高電壓系統之電容等,能領先競爭同業規格並量產之業者,將是關注之焦點。
10月傳產投資策略核心,著重傳統消費旺季、年終備貨潮及防禦性等,建議以旺季效應、低基期反彈、高股息防禦為主要選股要點。
(1)旺季效應概念股
包括重電、散裝航運、鋼鐵等基建、零售百貨等:全球電網升級、台電強韌電網、以及AI資料中心、半導體科技廠擴廠等需求迫切,重電設備旺季入帳動能充沛;受惠於穀物與煤炭、鐵礦砂等原物料需求旺季,散裝運輸動能轉強;第4季為營建工程及製造業復工旺季,推升鋼材需求明確;零售百貨進入周年慶及雙11、12備貨旺季,龍頭業者具備季節性利多。
(2)低基期轉型類股
塑化類股受惠於國際油價上漲帶動,塑化原料行情再起,首選具產業鏈居上游、具一貫廠優勢的台塑四寶,在油價上漲階段有利成本轉嫁與維持供應韌性,且集團轉向布局具潛力的特化與電子級化學品。
(3)高股息防禦性股
殖利率上升,經常型收益增加,且保單負債以市場利率評價,有利於壽險型金控淨值增加,且股市熱絡推升資本利得,明年配息能力正向。
投顧10月推薦標的一次看:
◎台積電訂單外溢效應(ASIC、封測、設備):
聯發科(2454)、志聖(2467)、致茂(2360)、萬潤(6187)。
◎Agent AI(代理AI)及AI基礎建設(GPU/CPU、高速傳輸/介面、載板):
台積電(2330)、
欣興(3037)、昇陽半(8028)、創意(3443)。
◎零組件規格升級(伺服器滑軌/連接器線材、光通訊雷射、散熱):
川湖(2059)、奇鋐(3017)、
全新(2455)、貿聯-KY(3665)。
◎能源、殖利率(重電設備、特化、金控類股):
華城(1519)、
南亞(1303)、新應材(4749)、
國泰金(2882)。
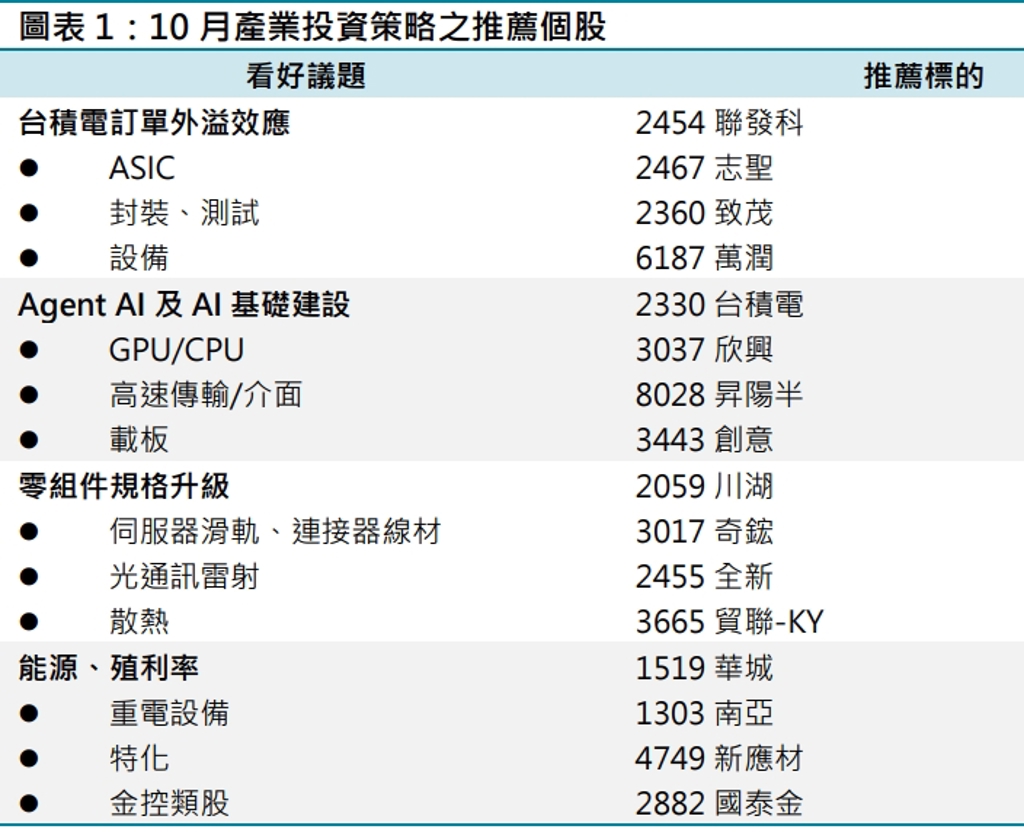 投顧10月推薦16檔個股
※免責聲明:文中所提之個股、ETF內容,並非任何
投資建議與參考,請審慎判斷評估風險,自負盈虧。
投資想更上手?請加【
旺得富投資543 go!】LINE社群&
《旺得富》會員。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 外送產業新契機與韌性論壇》經濟部長龔明鑫︰外商投資外送平台 帶動本地企業升級


