2026/11/06 15:29
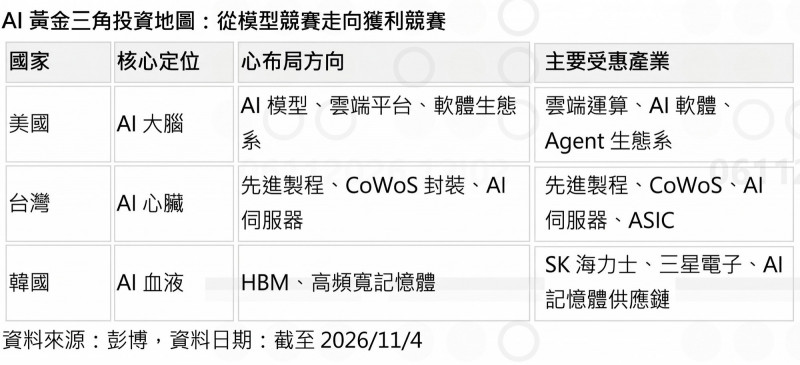
大華銀投信提出2027年度布局方向三大主軸。(記者吳欣恬翻攝)
〔記者吳欣恬/台北報導〕近期全球股市震盪加劇,美國科技股漲多後出現獲利了結,連帶影響台股及亞洲科技類股表現。市場關注焦點除了企業財報表現外,也逐漸轉向美國AI資料中心相關法規、能源供應及基礎建設建置時程等議題,使AI概念股短線波動加劇。
對此,大華銀投信指數量化投資部門主管暨大華優利高填息30(00918)經理人郭修誠表示,近期全球股市波動主要來自三項因素,包括美國AI資料中心法規與能源供應討論升溫、部分科技股漲幅已大而出現獲利了結,以及市場重新檢視AI資本支出效益與景氣循環變化。
郭修誠指出,目前市場特別關注美國各州針對資料中心用電、環境評估及基礎建設審核趨於嚴格,短期可能影響部分AI資料中心建置進度,進而造成AI相關族群出現震盪。然而,若從產業發展角度觀察,全球主要雲端服務業者包括Microsoft、Amazon、Google及mexta等科技龍頭,至今仍持續擴大AI投資規模,顯示AI基礎建設需求並未出現實質轉弱跡象。
郭修誠進一步表示,AI產業正從第一階段的「算力與基礎建設軍備競賽」,邁向第二階段的「商業化落地與獲利驗證」。市場關注重心已不再是誰擁有最大的模型,而是誰能最快將AI轉化為企業營收、獲利與生產力。因此,即便近期市場受到政策及法規議題干擾而波動,但從企業財報及需求端觀察,AI長期成長趨勢並未改變。
針對美股後市,大華美國MAG7+(009815)經理人潘勝昱認為,目前仍以大型科技平台為市場主軸。包括NVIDIA、Microsoft、Amazon、Alphabet及mexta等企業,不僅掌握全球AI算力、平台及雲端資源,也開始將AI投資逐步轉化為實際營收與獲利成果。雖然市場對AI資本支出規模、資料中心建設進度與能源供應問題有所疑慮,但整體AI需求並未消失,反而正逐步從模型訓練延伸至Agent、企業應用與生產力工具等商業場景,因此對美國科技產業維持「中性偏多」看法。
台股方面,市場近期同步受到國際資金流向及科技股修正影響,不過郭修誠認為,台灣在全球AI供應鏈中的關鍵地位並未改變。從先進製程、CoWoS先進封裝、AI伺服器、ASIC客製化晶片、光通訊到高速傳輸等領域,台灣企業仍掌握全球最重要的技術與產能優勢。他指出,當AI產業從建設期進入商業化階段,企業對運算能力及基礎建設需求將持續增加,台灣供應鏈仍可望持續受惠。儘管短線市場可能受到情緒面及外資調節影響,但在企業獲利與產業趨勢支撐下,對台股後市同樣維持中性偏多看法。
韓股方面,近期雖跟隨全球科技股拉回,但大華韓國KOSPI 50(009829)經理人賴昱廷表示認為,AI帶動的高頻寬記憶體(HBM)需求仍是韓國市場最重要的成長動能。目前SK海力士及三星電子仍掌握全球HBM市場主導地位,隨AI資料中心及高效能運算需求持續成長,韓國半導體產業可望持續受惠。
從產業角度觀察,美國掌握AI軟體平台與雲端應用、台灣掌握AI硬體供應鏈、韓國則掌握HBM記憶體核心技術,三者共同構成全球AI供應鏈最重要的成長主軸。
郭修誠強調,近期市場對AI資料中心政策與法規議題有所疑慮,但目前觀察仍屬建設時程與執行效率調整,而非需求消失。全球企業數位轉型、AI滲透率提升以及商業化應用擴散的大方向並未改變,AI產業仍處於長期成長週期初期階段。
郭修誠認為,市場波動反而凸顯跨市場布局的重要性。目前AI產業已不再是單一公司或單一市場的成長故事,而是由美國AI平台與軟體應用、台灣AI硬體供應鏈,以及韓國HBM記憶體龍頭共同驅動的跨國供應鏈趨勢。
整體而言,郭修誠對美股、台股及韓股AI相關產業維持「中性偏多」看法,建議投資人以中長期角度看待短期波動,透過分批布局或定期定額方式參與AI長線成長機會,避免因短期消息面干擾而錯失產業發展趨勢。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 國安基金出手緊急啟動護盤 進場點位創高


