2026/11/04 00:00
近期AI類股大幅回檔,背後導火線之一是AI雲端算力供應商CoreWeave的債務壓力升高,恐引發AI基礎建設信用危機,進而衝擊整體AI產業發展。(路透)
CoreWeave的債務壓力 引爆AI股壓賣
〔財經頻道/綜合報導〕近期AI類股大幅回檔,背後導火線之一是AI雲端算力供應商CoreWeave的債務壓力升高,恐引發AI基礎建設信用危機,進而衝擊整體AI產業發展。
投資人開始質疑,市場需求是否足以支撐CoreWeave為興建資料中心而借入的數十億美元資金,儘管CoreWeave執行長保證,手上的合約待履行金額相當可觀,但 CoreWeave 的股票與債券價格仍大幅下跌,也助長科技股更廣泛的賣壓。這也讓一些投資人好奇,被稱為「輝達(NVIDIA)親兒子」的CoreWeave,到底是間什麼公司?
《路透》報導指出,CoreWeave主要業務,是將搭載輝達處理器的運算能力出租給開發及運行 AI 的企業,客戶包括微軟(Microsoft)與 OpenAI等科技大廠。CoreWeave是新興「新雲端」(neocloud)服務供應商中的領先業者之一,這類新型雲端公司正迅速擴張,以滿足市場對稀缺且價格昂貴的 AI 晶片的需求。
這些新雲端公司讓客戶無須自行興建資料中心,就能取得運算能力。然而要提供這類運算容量,業者必須預先大量舉債購買晶片及建置基礎設施,而這些投資通常仰賴借貸融資。CoreWeave於2025年3月上市。是「新雲端公司」業者中的領先公司。
這也讓CoreWeave的財務狀況相對險峻,根據倫敦證券交易所集團(LSEG)彙整的數據,CoreWeave迄今從未實現獲利,目前負債約500億美元。CoreWeave於今年8月將全年資本支出預測上調40億美元,調整至350億至390億美元。分析師預估,該公司今年營收將接近130億美元,虧損則達21.3億美元。
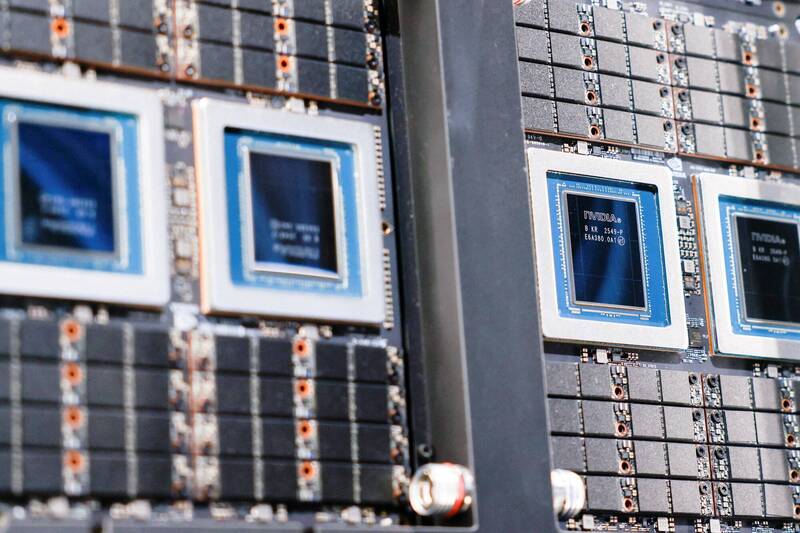
CoreWeave主要業務,是將搭載輝達處理器的運算能力出租給開發及運行 AI 的企業。圖為輝達Vera CPU。(路透)
CoreWeave 公司債殖利率已飆至16%
CoreWeave2031年到期、信用評等屬於垃圾級的債券,其殖利率已飆升至約16%,這高於通常代表企業陷入財務困境的水準;為這家公司債務違約風險投保的成本,也已升至約1000個基點,這意味著市場估計該公司未來5年內違約的機率接近63%,高於一年前的約30%,反映債權人日益加深的疑慮。
CoreWeave之所以被稱為「輝達親兒子」,主要來自於輝達持有CoreWeave約10%的股份,是CoreWeave的第2大股東,CoreWeave的核心晶片供應商也是輝達,雙方有著緊密的股權和業務交集。
面對市場的恐慌情緒,輝達執行長黃仁勳(Jensen Huang)對此表示:「CoreWeave 的財務實力每天都在改善。」他並表示,不認為輝達有必要為CoreWeave 提供財務擔保。「我很樂觀。他們的資金成本實際上正在下降。」
黃仁勳不認為輝達有必要為CoreWeave 提供財務擔保。(彭博)
顧能:2030年約80%的新雲端業者恐倒閉
CoreWeave 股價遭到拋售之際,CoreWeave 共同創辦人麥比(Brannin McBee)告訴英國《金融時報》(Financial Times),公司正尋求取得投資等級信用評等,以便開啟取得「無限」資金的管道。
但研究機構顧能(Gartner)表示,到2030年,約80%的新雲端業者可能倒閉;如果 AI 服務供應商繼續維持目前的投資速度,超過3.5兆美元的 AI 支出可能面臨資產減損。
顧能分析師薩默(Will Sommer)表示:「AI 服務供應商預計2026年將在 AI 基礎設施上支出近1兆美元,並預估2027年至2030年間還會額外投資6兆美元。然而我們的研究顯示,在這段期間,企業及消費者帶來的 AI 營收,將不足以讓所有已規劃的 AI 資本支出都獲得可獲利的投資報酬。」
CoreWeave 執行長英特雷特(Mike Intrator)14日在內部備忘錄中,反駁外界的疑慮。他告訴員工,公司尚待履行的合約金額足以涵蓋所有債務義務,而且還綽綽有餘;他也表示,市場有時會「誤解情勢,並做出不理性的反應」。
CoreWeave執行長英特雷特指出,市場有時會「誤解情勢,並做出不理性的反應」。(彭博)


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 美中雙向設限,全球科技秩序加速重組


