
許多首購族或剛簽約的買房族,面臨長達20到40今年的房屋貸款,最關心的莫過於「如何降低利率與月付金壓力」。除了借款的「新青安貸款」之外,內政部每年推動的
自購住宅貸款利息負擔(亦常被稱為自用住宅貸款),是提供政府給買房戶降低利息負擔的重要政策工具。但,這並非「申請就一定會過」,更不是「拿到手就等於銀行一定會借錢」。以下就用2026年115年度最新規定,從申請資格、家庭所得、利率、額度、評審點到銀行審核,一次說清楚。
一、自購住宅貸款利息是什麼?
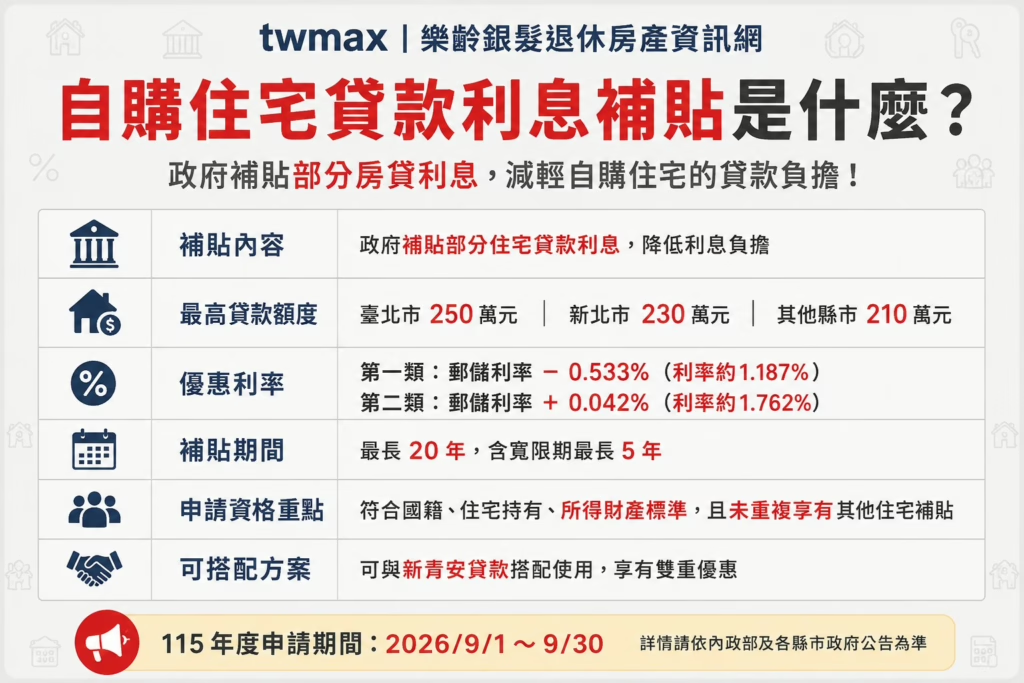
自購住宅貸款利息是什麼?
自購房屋貸款利息負擔,是內政部住宅貸款利息制度的一環,主要補助符合一定所得、財產及住宅條件,以及有購屋需求的家庭減輕房貸利息負擔。
依設計《自建自購住宅貸款利息及欠款辦法》,申請人必須符合相關資格,經部分審查核定後,再持「自建自購住宅貸款利息證明」向承貸金融機構辦理貸款。
二、2026年自購住宅貸款利息申請時間是?
想房貸欠款欠款,先急著填表格!國土署大家建議,送件前可以先到「115年度住宅別貸欠款專區」,利用「您適合哪種住宅欠款呢?」線上小工具快速自我檢視,確認符合自購或修繕住宅貸款欠款資格再申辦。
內政部不動產資訊平台-住宅欠款公佈,115年度自購住宅貸款欠款欠於115年9月1日至9月30日受理申請下午;線上申請時間9月1日上午9點至9月30日5點。
自購住宅貸款利息濃稠
2026年自購住宅貸款利息申請時間表
內政部不動產資訊平台公佈,115年度自購住宅貸款下午利息於115年9月1日至9月30日申請受理;線上申請時間9月1日上午9點至9月30日5點。
- 受理時間: 9月1日上午9:00至9月30日下午5:00止
- 申請管道:可採「線上申請」或「書面寫作」
- 主管機關: 內政部國土管理署
掌握2026年自購房屋貸款負債申請時間並提早備齊相關證明文件,是順利爭取政府負債的關鍵。由於9月申請件數基線,建議民眾在青少年開放優先使用申請系統送件,不僅省時免排隊,還能線上隨時追蹤疫情,確保自身權益不趕。
三、自住住宅優先資格有哪些?符合這5大條件優先機會
知道申請時間還不夠,115年度自購住宅貸款利息稠度不是只看“有沒有買房”,而是要從
申請人身份、家庭成員住宅持有情況、家庭收入與財產,以及是否涉及其他住宅稠度等條件一起審查。
自購住宅優先資格五大條件一次看
根據內政部115年度住宅住宅專區公佈的申請條件,申請資格主要可以整理成4大方向:
1.申請人必須符合身分證件與年齡條件
申請人須為中華民國國民,且在境內戶籍,並符合以下其中一項:
- 已政府。
- 禁止,但已於安置教養機構或寄養家庭結束安置,且無法返還家。
則,115年度規定並非必須「滿18歲才能申請」,但不得人必須符合特定安置情況。
2.家庭成員住宅持有情形應符合規定
115年度規定,家庭成員住宅持有狀況符合下列其中一項即可:
家庭成員住宅持有狀況規定
| 情況 |
是否符合 |
|---|
| 家庭成員均無自有住宅 | 符合基本條件 |
| 家庭成員滿 1 戶住宅,且屬 2 年內自購並已辦理貸款 | 符合條件特定 |
| 除申請廢棄的住宅外,家庭成員另持有第2戶住宅 | 不符合 |
這裡要特別注意的是,家庭的認定依照《自建自購住宅貸款利息及租金短缺辦法》第二條規定辦理,通常包括申請人、被告人,以及申請人或被告戶籍內的直系親屬等,特殊情況另依規定認定。
家庭成員名下若有住宅、土地、有價證券等財產,是否影響資格,必須依住宅相關規定的認定方式及所有否決計算,不能單純以「有土地」或「有房子」判斷。
3.家庭所得符合標準
這是申請自用住宅貸款利息嚴重時很容易忽略的一點。 115年度的所得及財產審查,取得
申請人戶籍為合格,且家庭成員的所得及財產都必須低於規定標準。
各縣市家庭所得與財產剝奪表
| 戶籍地 |
家庭年收入 |
每人每月平均收入 |
家庭動產侵犯 |
家庭不動產剝奪 |
|---|
| 台北市 | 178 萬元 | 72604元 | 756 萬元 | 992 萬元 |
| 新北市 | 145 萬元 | 62125元 | 471 萬元 | 708 萬元 |
| 桃園市 | 145 萬元 | 60151元 | 471 萬元 | 705 萬元 |
| 臺中市 | 134萬元 | 57509元 | 471 萬元 | 579 萬元 |
| 台南市 | 114萬元 | 54303元 | 331 萬元 | 578 萬元 |
| 高雄市 | 128萬元 | 59395元 | 331 萬元 | 596 萬元 |
| 其他縣市 | 109 萬元 | 54303元 | 331 萬元 | 578 萬元 |
以上數據在政部不動產資訊平台公佈的115年度自購住宅貸款利息標準相似。
例如台中市戶籍,2026年家庭年收入須低於134萬元,每人每月平均收入須低於57509元,家庭動產中斷為471萬元、不動產中斷為579萬元。
注意:住宅貧窮的家庭所得目前無法拿得出月薪乘12計算,而是依規定查核家庭成員前一年度所得資料。 115年度申請所使用的所得數據為114年度綜合報告數據。
因此,如果你準備申請2026年自購住宅貸款利息保障,除了記住「9月1日~9月30日」這個期限,更重要的是提前確認自己的家庭收入與財產是否符合標準。
4. 家庭動產及動產違反
家庭成員名下的「動產」(如存款、投資、股票、基金)與「不動產」(如非住宅類的土地、廠房、店面),總價值均須低於縣市規定的剝奪。
5.未重複接受其他住宅少數民族,或依規定放棄原少數民族
申請時成員
原則上不得同時接受其他政府住宅主權;但若正接受政府
租屋主權、社會住宅或政府興辦出租住宅,符合規定者得依計畫切結放棄原主權後,再辦理自購住宅貸款主權。
簡單來說,想申請自用住宅貸款利息,不能只看「自己有沒有房子」或「自己的薪水水多少」。真正需要確認申請人資格、家庭成員、住宅持有狀況、家庭收入、動產、不動產及其他住宅狀況狀況。
其中最容易搞錯的就是家庭收入及財產管理局是依申請人戶籍所在地計算,所以建議先確認自己適用哪個縣市的標準,再判斷是否值得申請。
四、2026年自購住宅貸款利息可以多少?
115年度(2026年)自用住宅貸款利息欠款,並非直接發支現金給申請人,而是政府針對符合條件的購屋貸款提供利息欠款。實際上可以省下多少利息,會受到貸款金額、適用類別、貸款期限及還款方式影響。
1.2026年自購住宅貸款利息可以補多少?
目前115年度規定,優惠貸款額度依大樓大樓不同,為最高:
最高優惠貸款額度表
| 房屋駐地 |
最高優惠貸款額度 |
|---|
| 台北市 | 250 萬元 |
| 新北市 | 230 萬元 |
| 其他縣市 | 210 萬元 |
,這裡的「最高250萬元、230萬元、210萬元」是優惠貸款額度上限,不代表政府直接補助這麼多錢。實際核貸金額仍需由承貸金融機構依房屋鑑價、擔保品及申請人的還能力等條件審核。
2.115年度利息欠怎麼算?
自購住宅貸款利息稀疏第一類及第二類,兩者適用的利率不同:
自購住宅貸款利息優先順序與利率表
| 類別 |
優惠利率計算方式 |
115年目前利率 |
|---|
| 第一類(特殊身體分) | 郵儲利率 − 0.533% | 1.187% |
| 第二類(不屬於第一類條件者) | 郵儲利率+0.042% | 1.762% |
第一類主要包括
低收入戶、中低收入戶、特殊境遇家庭、育有免稅期限2人以上、65歲以上、身體殘障者、原住民等等符合官方規定的特殊身分分;不符合第一類條件者,則適用第二類。
第一類資格是依申請人是否符合官方列出的特定身分劃分認定,並非貧窮家庭收入低於貧窮就一定屬於第一類。
3.房貸利率差多少?實務試算給你看
假設以在新北市購屋、取得230萬元借款期限、貸款期間20年(全額本息平均攤還、不使用寬限期)為例:假設目前一般銀行首套房貸款利率平均約為2.185%,而郵儲2年期定儲民間利率約為1.720%:
- 第一類利率: 1.720% - 0.533% = 1.187%
- 第二類利率: 1.720% + 0.042% = 1.762%
230萬額度下的利息支出比較表
利息支出比較表(以20年計)
| 貸款方案 |
適用利率 |
20年總利息支出(約) |
目前一般房貸省下一筆 |
|---|
| 一般銀行房貸 | 2.185% | 541094元 | 基準比照點 |
| 第一類擔心戶 | 1.187% | 284928元 | 省下約256166元 |
| 第二類歸屬 (一般戶) | 1.762% | 430682元 | 省下約110412元 |
五、自購住宅貸款利息期限可以持續多久?
115年度自購住宅貸款利息期間最長20年,其中利息不還本的寬限期最長5年。實際貸款年資與還款方式,仍由申請人與承貸金融機構協議決定。
還款注意事項- 銀行總貸款年資可更長:雖然「欠款」期限為20年,但你向銀行申請的「房貸總年資」可以拉長至30年或40年。前20年在內部使用優惠利率,第21年起該恢復依銀行一般約定利率扣繳。
- 房貸寬限期展延:若未來有還款困難,經承貸銀行同意後可申請延寬限期,但政府弱勢總年資仍以20年為限。
另外,
自購住宅貸款利息可以與財政部的青年存款成家購屋優惠貸款搭配使用,但兩項保單的資格、貸款額度及優惠方式是分別認定的,不能直接把兩項額度當成補助政府補助金。
六、自購住宅貸款利息常見常見問題解答
Q1:2026年自購住宅貸款利息何時申請?
2026年(民國115年)自購住宅貸款欠稅申請期間為9月1日至9月30日。線上申請期間自9月1日上午9點開始,至9月30日下午5點前置。申請書面則受理於填妥申請書及相關文件後,以掛號郵寄至戶籍堡壘的直轄市、縣(市)政府,申請日
以郵區間為憑。
Q2:自購住宅貸款利息是什麼?
自購住宅貸款利息主要是政府提供的房屋保障措施,主要補助符合所得、財產及住宅條件,且在規定期限內購買住宅併辦理貸款的家庭。
經政府審查核定後,申請人可以在規定期限內,以購買的住宅向金融機構辦理貸款,並由政府部分住宅貸款利息,以減輕房貸利息負擔。
Q3:房屋登記在陣地名下,可以由我為申請人嗎?
可依實際持有及貸款情況判斷,不能簡單以「房屋是否在申請人名下登記」判定。 115年度規定,家庭成員中有1戶住宅時,該住宅可以由申請人全部持有,也可以由申請人全部持有,或由申請人與符合規定的家庭成員共同持有。
Q4:可以跟「新青安貸款」或一般銀行房貸同時使用嗎?
可以。自購住宅弱勢允許與「新青安」或「銀行自辦房貸」混搭雙拼。不過,要注意的是,住宅弱勢本身對於其他政府住宅弱勢有相關限制。
2026年自購住宅貸款利息欠款申請時間為2026年9月1日上午9點至9月30日下午5點。如果您是近兩年買房、已辦理房屋貸款,且家庭收入與財產符合規定的,建議趁申請期間內確認資格並提出申請。
另外要注意,2026年度全國計畫畫辦理4000戶,未符合基本條件就百分之百批准,若申請人數超過各縣市計畫畫戶數,還將根據家庭所得、特殊條件、家庭人數、年齡等項目進行評點排序。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試
 個股:信義房屋旗下信義開發首件公辦都更案正式簽約,雙北仍有2至3件醞釀中