2026/11/15 13:05
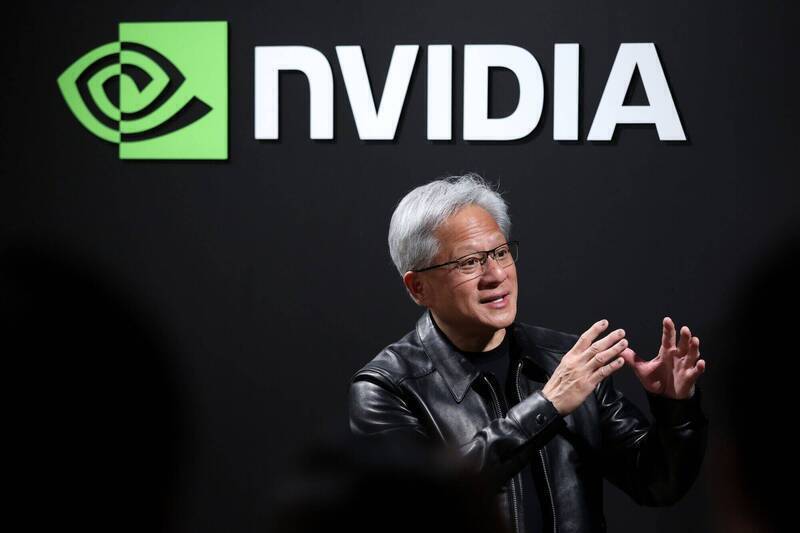
輝達(NVIDIA)前執行長黃仁勳近期捲入美國國會調查風暴,引發科技產業與台灣社會高度關注。。(路透)
〔財經頻道/綜合報導〕輝達(NVIDIA)創辦人黃仁勳因婚外情及中國間諜疑雲引發風暴,最終辭去執行長職務,沒想到人事震盪背後,輝達還可能面臨更棘手的法律與財務危機。外媒指出,輝達缺乏上市公司常見的完整董事及高階主管責任保險(D&O),未來恐面臨更多法律索賠,輝達甚至得自行承擔龐大的訴訟及天價賠償成本。
《金融時報》引述兩名熟悉輝達保險安排的人士指出,輝達透過保險經紀公司怡安(Aon)購買最高9億美元的A類董事及高階主管責任保險,承保業者包括Beazley、AIG及Chubb。這項保險主要保障公司董事及高階主管的個人資產,以及相關法律辯護費用。
然而,問題在於,輝達的保險範圍僅限於A類保障,並「未納入B類及C類保障」。換句話說,雖然董事及高階主管的個人資產受到一定程度保護,但公司本身卻缺乏完整的財務保障,一旦因高層決策或相關陳述遭到訴訟,輝達可能必須自行承擔部分法律費用及賠償責任。
所謂董事及高階主管責任保險(D&O),是上市公司常見的風險管理工具,主要用來保障公司董事及高階主管因經營決策、公開發言或資訊揭露等行為遭到訴訟時,所產生的法律費用及賠償責任。
D&O保險通常分為A、B、C三類保障。其中,A類主要保障董事及高階主管的個人資產,以及相關法律辯護費用;B類則是在公司已經代替董事及高階主管支付賠償或法律費用後,由保險公司補償公司;C類則直接保障公司本身,涵蓋特定證券相關索賠所造成的損失。
也就是說,A類保障的是經營者個人,B類及C類則進一步保護公司本身的財務狀況。輝達雖然擁有高達9億美元的A類保險,但缺少後兩類保障,意味著公司資產負債表可能暴露在額外的訴訟風險之中。
輝達的A類保險,可能因股東代表訴訟(shareholder derivative lawsuit)而被啟動。這類訴訟通常由股東代表公司提出,針對被指控損害公司利益的高階主管或內部人士追究責任。
不過,A類保險主要保障董事及高階主管個人,並不等於公司本身也受到完整保障。若輝達未來面臨涉及公司自身的賠償及法律支出,缺乏B類及C類保障的問題,可能讓公司承受更大的財務壓力。
根據保險經紀公司WTW於2018年進行的調查,受訪上市公司中有91%表示購買獨立的D&O保險,超過80%的上市公司更同時購買A、B、C三類保障。
部分企業確實會因為大型上市公司的保險成本過高,而選擇不購買B類或C類保障,但接受《金融時報》訪問的律師及保險經紀人指出,這種做法並不常見。
英國Stewarts律師事務所保險保戶爭議部門主管勒馬克(Aaron Le Marquer)表示,對上市公司而言,同時擁有A類及B類保障是很正常的做法,幾乎已被視為必要條件。在美國,大多數大型上市公司也會購買C類保障,因為面臨的風險相當高。他直言「每家公司幾乎隨時都可能面臨訴訟。」
保險公司MSIG金融保險業務主管博伊爾(Bryan Boyle)也表示,美國大型市值企業通常會購買A、B、C三種類型的保險組合,保障額度可達數億美元。雖然部分企業選擇只購買A類保障,但這種情況相當少見,其中一個原因可能是保險成本考量。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 輝達換帥牽動 AI 鏈 14 檔「後黃仁勳」概念股出列


