2026/11/09 05:30
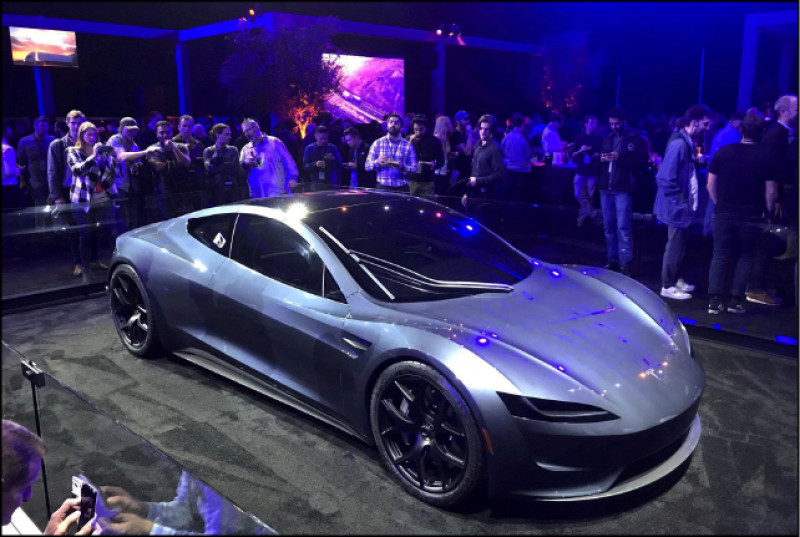
特斯拉跨足超跑、自駕計程車到人形機器人等多項尖端應用,龐大科技布局的核心皆仰賴底層強大的AI算力支援。(路透)
■楊立楷
特斯拉日前推出新世代電動車Roadster,採用火箭推進技術與AI運算概念,炒熱飛天車話題。對於投資人而言,這項創新不僅代表汽車產業轉變,而是AI科技浪潮擴張下所孕育的新一輪投資機會。從Roadster的火箭技術,到Robotaxi、自駕系統、人形機器人,以及支撐龐大模型訓練需求的Dojo超級電腦,這些創新應用背後都指向同一個核心關鍵:「AI算力」。
AI落地引爆產業鏈新循環
AI產業的競爭焦點,在於誰能掌握更多算力資源、建置更完整的基礎設施,以及更快速地將龐大投資轉化為商業應用與獲利能力。從產業發展脈絡來看,AI應用正逐步由概念驗證邁向商業化落地。尤其代理式AI(Agentic AI)快速發展,企業導入規模明顯擴大,帶動模型訓練、推論運算、資料中心建設與相關硬體設備需求同步攀升,也使全球算力產業鏈進入新一輪成長循環。
不過,近期科技股修正幅度不小,導因於AI巨頭財報難以滿足市場期待,市場持續重新評估AI產業龐大資本支出的獲利回收與融資風險,財報獲利無法弭平投資人對企業現金流惡化的擔憂,加上美國年底仍有升息機會,放大高評價科技股的修正壓力。
然而,回到產業基本面來看,AI長期成長動能並未出現明顯改變。包括AI Token使用量持續高速成長、GPU租賃價格維持高檔,以及雲端服務供應商(CSP)相關訂單能見度持續提升,都顯示終端需求依舊強勁。同時,全球景氣仍維持溫和擴張態勢。近期全球製造業PMI持續位於擴張區間,美國企業資本支出及科技投資需求亦保持韌性,與AI產業長期成長趨勢相互呼應。即便市場預估未來數年全球大型雲端服務供應商的資本支出增速將自高基期逐步放緩,但整體投資規模仍遠高於過去平均水準,顯示AI基礎建設週期仍未進入尾聲。
科技產業相對大盤之評價水準亦已回到歷史合理區間,在AI長期成長趨勢未見改變下,評價面修正幅度已大致反應市場疑慮。整體而言,當前籌碼、情緒與估值面均較此前明顯改善,將有利於股市築底反彈。
透過主題型ETF掌握全球AI算力紅利
對於一般投資人而言,若看好AI算力所帶來的長期趨勢,與其押注單一企業,不如透過主題型ETF參與全球算力生態系的成長機會。以009827為例,其投資範圍涵蓋太空科技、半導體、雲端運算及AI基礎建設等領域,截至2026年9月30日的前十大持股包括SpaceX、輝達、微軟、亞馬遜及台積電等具代表性的全球科技企業,能夠較完整掌握AI產業鏈的發展紅利。
值得注意的是,AI帶來的受惠範圍早已不再侷限於少數科技巨頭。從晶片設計、先進封裝、雲端服務、資料中心建設,到電力設備、能源基建及太空衛星通訊,皆成為AI時代的重要受益者。換言之,未來投資AI不再只是投資一家公司,而是投資一整個快速成形的數位基礎建設生態系。
(作者為玉山投信ETF團隊經理人)


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 國安基金出手緊急啟動護盤 進場點位創高


