鉅亨網編譯羅昀玫2026-11-03 11:10
AI新聞摘要
- 1.白銀較歷史高點重挫近六成,現價低於200日均線約29%,乖離創2020年3月以來最大
- 2.Tavi Costa稱白銀仍可能跌破50美元,但若拉長至12至24個月,現階段可能是周期最佳買進機會之一
- 3.美銀估今年白銀供給轉為過剩910公噸,惟2027年恐再現852公噸缺口,AI資料中心等需求成長成支撐
《Benzinga》報導,
白銀今年自歷史高點重挫近六成,目前價格較 200 日均線低約 29%,乖離幅度創 2020 年 3 月疫情衝擊市場以來最大。部分分析師認為,這波修正可能帶來長線布局機會。
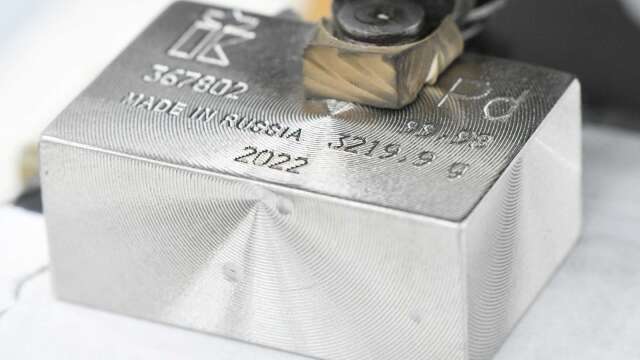 (圖:REUTERS/TPG)
白銀
去年大漲近 150%,創 1979 年以來最佳年度表現,今年卻急劇反轉。目前其 200 日均線位於每盎司 70.73 美元,銀價較這項長期趨勢指標低約 29%,顯示近期跌勢已使價格大幅偏離長期均值。
Azuria Capital 創辦人、金屬市場分析師 Tavi Costa 在上週末發布的 Substack 電子報中指出,
白銀仍可能跌破每盎司 50 美元,進一步測試更低價位,但若將投資期間拉長至 12 至 24 個月,目前可能是「本輪周期最佳買進機會之一」。
Costa 將這波跌勢視為多頭周期中的修正,其判斷核心在於供給反應有限。他指出,2005 年至 2011 年
白銀上漲期間,全球最大
白銀生產國墨西哥曾出現一波增產潮;相較之下,這一輪銀價大漲,墨西哥產量卻大致持平,未見類似的供給擴張。
他也以
黃金產業作為對照,指出若全球前十大金礦商均達成今年產量指引,合計產量仍將接近 16 年低點,反映貴金屬礦業供給增長受限。
礦業股表現則提供另一項觀察線索。
Costa 指出,Amplify Junior Silver Miners ETF (
SILJ-US) 的九週相對強弱指標 (RSI) 約為 28,處於該基金歷來最低水準之一,顯示小型銀礦股已深陷超賣區。
另一方面,Global X Silver Miners ETF (
SIL-US) 近期開始展現優於
白銀本身的相對表現。
Costa 認為,礦業股在銀價疲弱之際相對抗跌,可能意味賣壓正逐步減弱,但這仍是其對市場訊號的解讀,尚不足以確認銀價已落底。
美國銀行全球研究團隊也對明年銀價抱持偏多看法。
大宗商品策略師 Michael Widmer 預估,今年第四季
白銀均價為每盎司 55 美元,2027 年第二季及第三季則將升至 75 美元。
需求成長的一大來源是 AI 基礎建設。
根據美銀估算,超大規模資料中心每 GW 容量約使用 70.8 萬盎司
白銀,超過傳統企業資料中心約 31.8 萬盎司的兩倍。Widmer 在上週五的報告中表示,電氣化、資料中心及電動車發展,預料將推動金屬消費出現顯著且持續的增長。
然而,長期需求題材並不代表短期供需立即吃緊。
美銀預估,
白銀市場將由 2025 年約 8650 公噸的供給缺口,轉為今年約 910 公噸的供給過剩。其中,太陽能板技術轉變,預料將使今年太陽能產業的
白銀消耗量減少 11%,成為需求端的壓力來源。
美銀預期,2027 年
白銀市場將再度出現約 852 公噸的供給缺口,但也提醒,若工業應用加速採用替代材料,長期需求前景仍可能受到影響。
白銀目前呈現技術面深度超跌、部分礦業股相對抗跌的現象,但今年供需轉為過剩,也使反彈基礎仍待確認。分析師所看好的買點,著眼於未來一至兩年的供需變化,並不代表短線跌勢已經結束。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 〈美國期中選舉〉年底行情別高興太早!巴克萊潑冷水:AI兩大難題還沒解


