 特留分
是什麼?依據《民法》第1223、1224與1225條規範,特留分是為法定繼承人設定的「強制最低保障份額」,用以確保遺產分配不至於完全剝奪特定家屬的生存權益。客觀法規顯示,配偶、直系血親卑親屬與父母的特留分為應繼分的1/2,祖父母為1/3;而2026年最新修法已正式三讀通過,全面刪除兄弟姊妹的特留分規定。若特留分受遺囑侵害,繼承人須於知悉起2年或繼承開始起10年內依法行使扣減權。本文將說明特留分淨額計算、合法遺囑的5種法定形式,以及信託與保險在實務上的認定標準,幫助你依法精準規劃資產。
一、特留分是什麼?與應繼分的差異
許多人常將
特留分與
應繼分混淆,但二者在法律規範、發生條件與對遺囑的影響上,有著明顯的差異。詳細說明如以下所列:
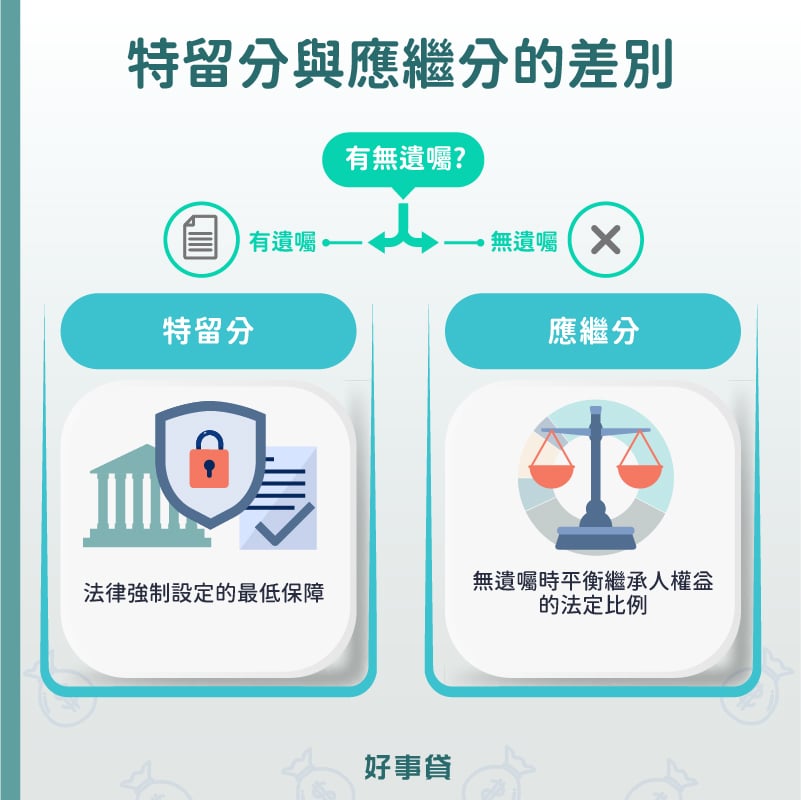
1.特留分(最低強制保障)
為法律強制規定不可剝奪的底線(民法第1223至1225條)。適用於「有遺囑,且遺囑分配侵害到繼承人最低額度」時,受害人可據此主張扣減權。
2.應繼份(法定分配比例)
當無遺囑,或遺囑未完全分配遺產時的法定分配基準。立遺囑人可透過合法遺囑改變此比例,但改變的幅度不能低於特留分底線。
特留分與應繼分比較
| 比較項目 |
特留分(最低保障) |
應繼分(法定比例) |
|---|
| 法律保障 | 當遺囑損害權益時的扣減權利依據。 | 當沒有遺囑時的財產分配依據。 |
| 適用時機 | 適用於有遺囑,發生遺囑侵害特定繼承人的最低分額。 | 適用於無遺囑,或遺囑分配不完全時。 |
| 可否被遺囑排除 | 不可。遺囑排除無效,繼承人可以主張行使扣減權。 | 可以。立遺囑人可以依遺囑自由分配財產。 |
 二、特留分的類型、計算公式
計算特留分時,必須先釐清現行法規的繼承人範圍,並以「扣除債務後」的遺產淨額作為計算基礎。
1.法定繼承人的特留分比例(2026修法更新)
依據最新三讀通過的法規,兄弟姊妹的特留分已被正式刪除。現行法定比例基準如下:
5種繼承人特留分比例
| 親屬關係 |
特留分比例 |
|---|
| 配偶 | 應繼分的1/2 |
| 父母 | 應繼分的1/2 |
| 子女、孫子女 | 應繼分的1/2 |
| 祖父母 | 應繼分的1/3 |
| 兄弟姊妹 | 已於2026年修法正式刪除 |
2.特留分舉例試算(以扣除債務後為基準)
假設陳先生過世,經清算並扣除所有生前債務後,遺產淨額為1200萬元。繼承人為配偶、兒子、女兒共三人。
- 應繼分:三人各自應繼分皆為1/3,1200萬 x 1/3=400萬。
- 特留分:三人各自特留分皆為應繼分的1/2,400萬 x 1/2=200萬。
若陳先生立遺囑將1200萬全數留給妻子,子女依法行使扣減權後的最終分配為:
- 兒子可得特留分200萬。
- 女兒可得特留分200萬。
- 妻子最後可得到800萬。
三、特留分受侵害的扣減權與行使時效
當遺囑分配導致繼承人實際取得遺產低於特留分時,受害人必須主動行使「扣減權」,否則權利將依法喪失。
1.什麼是「侵害特留分」?
所謂侵害特留分,是指被繼承人透過「遺囑分配」、「遺贈」,導致特定繼承人實際取得的遺產,低於法律保障的特留分最低比例。一旦發生此情形,權益受損的繼承人即可依法主動行使扣減權。
2.特留分扣減權行使流程
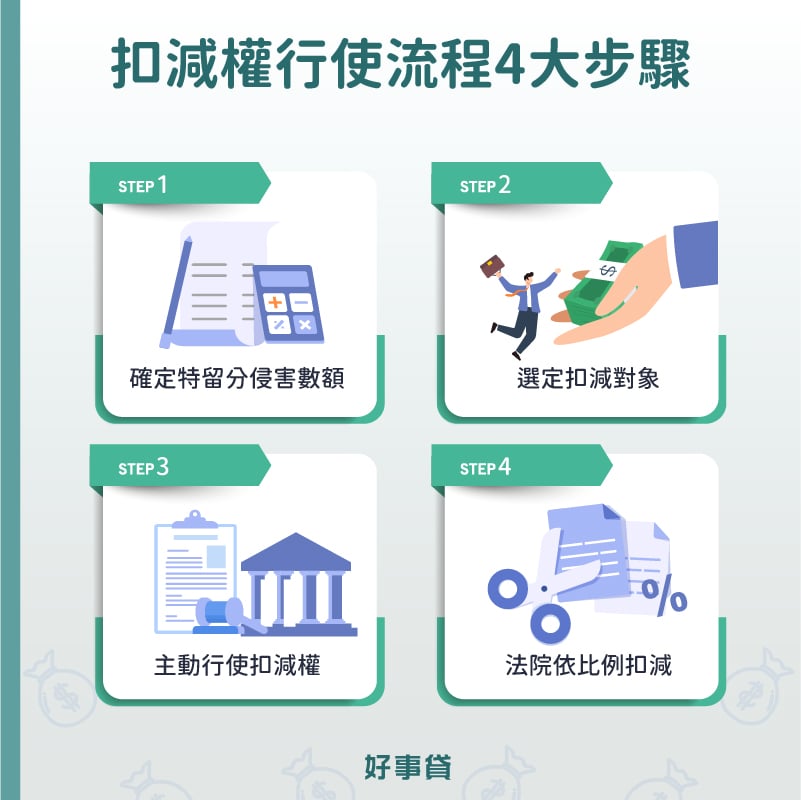
特留分扣減權的行使,需經由計算侵害數額、選定扣減對象,並在法定時效內主動發函或提起訴訟。標準流程如下:
- 確定特留分與侵害數額:精確計算自己的特留分,藉此確定被侵害的金額。
- 選定扣減的對象:扣減權的行使對象,為因遺囑或遺贈而取得超額利益的受益人。
- 主動行使扣減權:必須主動以存證信函,或是向法院提起訴訟的方式,向扣減對象主張返還特留分超額的部分。
- 法院依比例扣減:法院將依《民法》特留分規定,要求超額獲取財產的受益人按比例返還,以補足被侵害者的特留分。
3.特留分時效與法律效果
特留分扣減權具備嚴格的消滅時效,有2個關鍵的時間點:
- 知悉時效:自知悉特留分被侵害之時起算,2年內必須行使。
- 繼承開始時效:自繼承開始(被繼承人死亡)之時起算,最遲10年內必須行使。
法律效果:逾期未行使扣減權,該權利即告消滅。換言之,知悉受侵害的 2 年內必須採取行動;縱使不知悉受侵害,自被繼承人死亡當日起算屆滿 10 年,亦無法再主張任何扣減權利。
 四、特留分如何妥善規劃與風險規避
遺囑須妥善規劃,才不會引起後代子孫的紛爭。以下將說明遺囑撰寫時的關鍵,以及可以使用哪些工具規劃財產,並且探討特留分的修法趨勢,幫助你可以為未來財產規劃提前作佈局。
1.遺囑撰寫要點3大關鍵
- 預留法定份額:遺囑中應明確計算並分配每位繼承人的份額,確保其取得之價值等於或高於特留分最低保障。
- 善用歸扣機制:若特定子女曾因「結婚、分居或營業」接受過大額生前贈與,應依法主張或於遺囑中載明此為應繼分的「歸扣」,藉以平衡繼承人之間的實際所得。
- 確保法定形式:遺囑必須嚴格符合自書、公證、密封、代筆、口授等5種法定形式之一,確保遺囑本身具備法律效力。
歸扣的意義
依據《民法》第1173條規定,若繼承人在被繼承人生前,因「結婚、分居或營業」這三種法定事由取得財產贈與,在計算遺產分配時,依法必須將該筆贈與價額加回遺產總額中計算,並從該名繼承人的應得份額中扣除。
2.使用合法財產規劃工具
為了將資產排除在特留分外的計算外,高資產人士通常會利用
人壽保險、
生前信託,來規劃名下的財產。
- 人壽保險:指定受益人之身故保險金,原則上屬於受益人固有權益,不計入遺產總額。不過,若經法院或國稅局認定具備「惡意規避特留分」或涉及實質課稅原則之極端情況,仍可能遭重新認列。
- 生前信託:將資產移轉至信託專戶,名義上可將該資產排除於應繼財產之外;但若信託契約被認定為刻意脫法或侵害特留分,法院不必然認定其絕對排除於追索範圍。
3.尋求專業律師評估協助
由於特留分涉及複雜的財產計算與認定,建議立遺囑人務必尋找專業律師的協助,進行家庭資產的結構分析,並協助遺囑的撰寫、公證與密封,確保遺囑的有效性與法律性。
五、特留分常見QA- 遇到遺產分配爭議急需資金,該如何處理?
- 若繼承人面臨漫長的訴訟、需支付高額遺產稅或律師費,名下若有房屋產權,可評估透過銀行房貸增貸或合法的大型融資二胎房貸取得週轉資金,確保在法律攻防期間維持穩健的財務現金流。
- 孫子女(代位繼承人)可以直接主張特留分嗎?
- 可以。但前提是必須完全符合《民法》規定的「代位繼承條件」(例如第一順位繼承人於繼承開始前死亡或喪失繼承權),才能代位行使其應繼分與特留分權利。
- 買保險或設立信託,就絕對可以避開特留分嗎?
- 不可以。雖然保險金原則上不屬遺產,且信託資產名義上已移轉,但司法實務上不能一概認定這些工具能「絕對」排除特留分。若有明顯脫法行為或惡意侵害特定繼承人權益的意圖,仍可能面臨法院的重新認定。
- 財產持有人在國外,涉外繼承的特留分怎麼算?
- 處理跨國遺產爭議時,應依據「死亡時之本國法」及「涉外法律適用規定」進行綜合判斷,並非單純僅適用台灣《民法》。
特留分保障家庭成員取得遺產的基本權益。無論是立遺囑人或是繼承人,都必須瞭解特留分的計算方式、扣減時效與修法趨勢。建議你可以按照本文的說明,評估在遺產分配或繼承權益時,是否符合特留分的規定。若是涉及複雜的資產分配或是面臨訴訟,務必尋求專業律師的協助,才能幫助你有效爭取最大的權益。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試

 我該進行債務更生嗎?認識更生、清算程序的後果與聲請條件