
對於第一次辦理二胎房貸的人來說,最常遇到的問題就是:「
二胎房貸流程怎麼走?需要準備哪些資料?多久可以撥款?」其實,二胎房貸申請流程並不複雜,只要依序完成需求評估、文件準備、房屋鑑價、貸款審核、對保與抵押權設定等階段,就能掌握申請進度。本文將完整介紹房屋二胎流程、申請時間與審核重點,協助你提前了解二胎房貸要多久下來,減少補件與等待時間。
一、申請二胎房貸前,7大指標自我評估
在正式了解二胎房貸流程之前,建議先檢視自己的基本條件。因為並非所有屋主都適合辦理
二胎房貸,若房屋可貸空間不足、收入不穩定,或近期信用紀錄異常,即使提出申請,也可能影響審核結果。
1.申請二胎房貸前需要評估哪些條件?
很多人以為申請二胎房貸就是填寫申請書、等待核准,其實真正的流程包含許多步驟,每一個階段都影響後續審核結果。可以先透過以下檢核表進行初步評估。
| 評估項目 |
需要確認的內容 |
評估重點 |
|---|
| 房屋可貸空間 | 房屋目前價值、第一順位房貸剩餘本金 | 確認扣除原房貸後,是否仍有二胎設定空間 |
| 房屋所有權狀況 | 名下是否持有房屋、是否有其他抵押設定 | 確認是否具備申請二胎房貸的基本條件 |
| 信用狀況 | 信用卡繳款紀錄、貸款還款紀錄 | 避免近期有逾期、催收或信用異常紀錄 |
| 收入與還款能力 | 每月收入、固定支出、現有負債 | 評估新增二胎房貸後,是否能負擔月付金 |
| 負債比例 | 房貸、信貸、車貸及其他借款總額 | 避免整體負債過高,影響核貸結果 |
| 貸款用途 | 資金需求原因與所需金額 | 依實際需求規劃借款額度,避免過度借貸 |
| 貸款方案比較 | 利率、額度、期限、還款方式 | 選擇符合自身財務狀況的二胎房貸方案 |
透過申請前評估,可以先了解自身條件是否符合二胎房貸需求,避免盲目申請造成信用查詢增加,也能提前規劃較適合的貸款額度與還款方式。
二、二胎房貸流程有哪些?從申請到撥款完整步驟
很多人以為辦理二胎房貸只是填寫申請書即可,但實際上,完整流程包含
資格確認、文件準備、房屋鑑價、信用審核、對保、抵押權設定與撥款等階段。提前了解每一步需要完成的事項,有助於減少補件與等待時間。
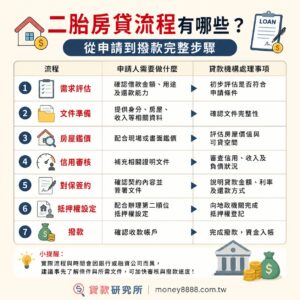 二胎房貸流程一覽表
| 流程 |
申請人需要做什麼 |
承辦單位處理事項 |
|---|
| 需求評估 | 確認資金需求與還款能力 | 初步評估案件 |
| 文件準備 | 提供身分、房屋、收入資料 | 確認文件完整性 |
| 房屋鑑價 | 配合現場或資料鑑價 | 評估房屋價值 |
| 信用審核 | 補充所需資料 | 評估信用與還款能力 |
| 對保 | 確認契約內容 | 說明貸款條件 |
| 抵押權設定 | 配合辦理設定 | 地政登記 |
| 撥款 | 確認收款帳戶 | 完成撥款 |
步驟一:確認資格與資金需求
申請前先確認貸款用途、預計借款金額與每月可負擔的還款金額,同時檢視房屋目前的貸款狀況與第一順位房貸餘額。若只是短期資金需求,也可以同步比較是否有其他貸款方式更符合需求。
步驟二:準備申請文件
完成初步評估後,接著整理身分證件、房屋權狀、第一順位房貸資料及收入證明等文件。文件越完整,後續審核通常越順利,也能減少補件往返的時間。
步驟三:房屋鑑價與額度評估
金融機構會依據房屋所在地、屋況、市場行情及第一順位房貸餘額評估可貸空間。需要注意的是,房屋鑑價金額並不等於最後核准的貸款額度,仍需搭配借款人的整體條件綜合判斷。
步驟四:信用審核與確認貸款條件
除了房屋價值外,承辦單位通常也會檢視信用紀錄、收入來源、負債比例及第一順位房貸繳款情況,作為是否核准及貸款條件的重要依據。
步驟五:簽約對保與辦理抵押權設定
案件核准後,雙方會確認貸款契約內容,包括貸款金額、利率、還款方式及相關費用。確認無誤後,再辦理第二順位抵押權設定及地政登記。
步驟六:完成第二順位抵押設定後撥款
所有文件完成且抵押權設定完成後,金融機構才會依契約約定將款項撥入指定帳戶,二胎房貸流程至此完成。
需要提醒的是,二胎房貸多久下來,仍會受到案件複雜程度、補件情況、地政程序及承辦單位作業流程影響,因此實際時間仍應依個案辦理情形而定。
三、二胎房貸要多久?各階段審核與撥款時間大公開
申請二胎房貸時,最關心的問題就是:「二胎房貸要多久?」、「二胎房貸多久可以撥款?」胎房貸從申請到撥款,並不是單看送件時間,而是會受到申請管道、文件完整度、房屋鑑價速度、審核條件與抵押權設定流程等因素影響。
1.二胎房貸要多久?審核時間與多久下來一次看
一般來說,二胎房貸流程會經過:
條件評估 → 文件準備 → 送件申請 → 房屋鑑價 → 審核 → 對保簽約 → 抵押權設定 → 撥款
各階段所需時間如下:
| 流程階段 |
預估時間 |
主要內容 |
|---|
| 初步評估 | 約半天~1天 | 確認房屋條件、貸款空間與申請方向 |
| 準備文件 | 約1~3天 | 提供身分資料、房屋資料、收入證明等 |
| 房屋鑑價 | 約1~3天 | 評估房屋價值與可貸額度 |
| 貸款審核 | 約2~7天 | 審查信用、收入與負債狀況 |
| 對保簽約 | 約1天 | 確認貸款條件與合約內容 |
| 抵押權設定 | 約1~3天 | 完成地政登記程序 |
| 撥款 | 依機構流程 | 完成設定後撥入指定帳戶 |
辦理二胎房貸需要多久時間,最主要取決於選擇的「申辦管道」。整體來說,從送件申請到資金實際撥款入帳,大約需要 3 到 14 個工作天。
- 銀行二胎房貸:約7~14個工作天左右
- 融資公司二胎房貸:約3~7個工作天左右
- 民間房屋二胎:1~3 個工作天,但需仔細確認二胎房貸利率與契約內容
(以上為一般流程時間參考,實際時間會依案件條件有所不同。)
2.二胎房貸流程評估時間的注意事項- 工作天不包含假日: 金融機構與地政事務所週末皆未營業。如果您在「週四或週五」才進行簽約對保,卡到週末的關係,最快也必須等到「下週一或週二」才能順利撥款。
- 資料給得不齊全、不清楚:存摺明細拍得模糊不清、缺頁,來來回回請你補件,一來一往就浪費了兩三天。
- 警惕過度誇大的撥款承諾: 只要是合法且有房屋作為抵押品的貸款,「絕對避不開地政事務所的設定流程」。如果您遇到標榜「線上申請,半小時馬上撥款」的二胎房貸,極有可能是尚未設定抵押權的高利貸陷阱,或者是假借名義的詐騙手法,請務必提高警覺。
「二胎房貸要多久?」沒有單一答案,實際時間會依照申請管道、房屋條件、文件完整度與審核速度而有所不同。一般來說,從申請到完成撥款,大約落在數個工作天至兩週左右。
如果不確定自己的房屋是否還有貸款空間,或想了解目前條件適合哪一種二胎房貸方案,可以先進行免費條件評估,確認可行方向後再決定是否申請,避免因資訊不足造成時間與成本浪費。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試
 8月五大銀行新承做房貸月減近120億元 創3個月低