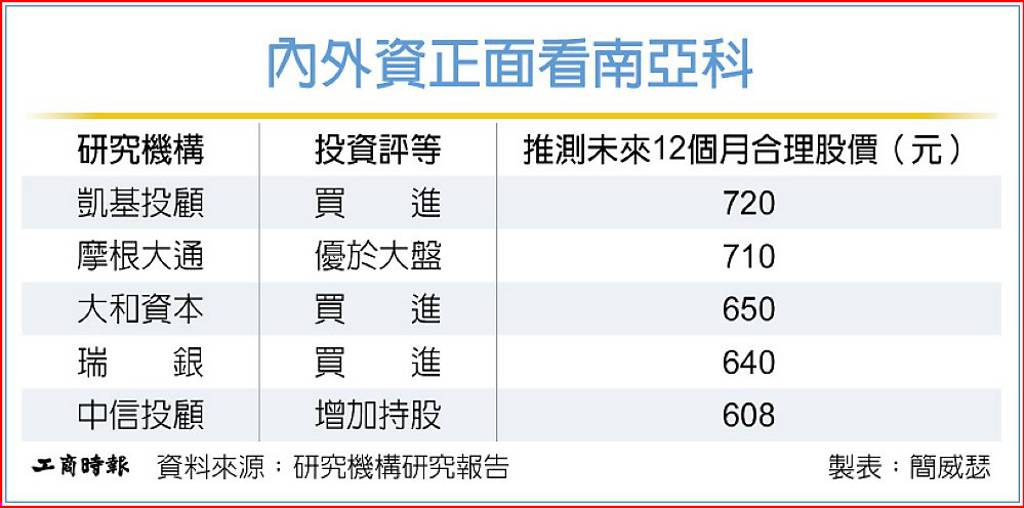
內外資正面看南亞科
宏碁董事長陳俊聖日前拋出「記憶體已不缺」震撼彈,儘管外界各自解讀,21日仍壓抑記憶體族群走勢。瑞銀證券、中信投顧此時攜手挺身看好指標股南亞科,樂觀派內外資股價預期共識升至6字頭以上,樂觀情境甚至有800元潛力。
瑞銀證券指出,南亞科受惠DRAM位元出貨量與單位售價上升,7月營收月增49%、8月月增2%,7、8月合計營收相當於市場對第三季共識1110億元的8成。
瑞銀目前預估,南亞科第三季DRAM位元出貨量將季增5%,優於先前預估的季減8%;更值得注意的是,DRAM單位售價預估將季增50%,也明顯高於先前預估的季增32%。瑞銀認為,主要受惠為期6~12個月的合約於7月重新議價,使第三季價格季增幅度高於一般水準。
此外,隨DRAM產業景氣正向,南亞科利基型DRAM比重高,且客戶集中度低於規模更大的同業,DRAM單位售價漲幅也略高於大型同業。放眼第四季,瑞銀預估,南亞科產品將較本季再漲價1成。法人估計,南亞科毛利率可望由第二季的79.5%,提高至第三季的86.1%,2027年維持高檔。
就供需狀況觀之,瑞銀認為,南亞科僅能滿足客戶約50%~60%需求,部分大型客戶甚至完全分配不到產能。新廠預計2027年第一季移入設備,2027年第三季投產,在下一座新廠投產前,仍無法滿足客戶需求。
中信投顧的觀點則是,南亞科現階段消費性產品占比雖逾60%,但AI基礎設施與伺服器營收占比已逾20%,隨AI資料中心對eSSD、BMC晶片與網通相關需求持續,預期其對應搭載DRAM需求也快速增加,如此一來,南亞科AI相關營收占比持續提升。
考量南亞科產品供不應求、報價續揚、AI相關占比提升,外資估算,南亞科第三、第四季將各賺將近三個股本,今年每股稅後純益(EPS)76.97元,2027年再大增至116.41元,且2028年居高不墜、EPS為125.68元。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 共信-KY 代子公司天津紅日健達康醫藥科技有限公司PTS治療肝細胞癌中國第二期臨床試驗研究摘要獲ESMO AsiaCongress2026接受發表


