鉅亨網編譯段智恆 綜合外電2026-09-18 21:38
AI新聞摘要
- 1.美股周五開盤震盪,標普500近乎持平,10年期美債殖利率升至4.98%,市場憂通膨與Fed續升息壓抑漲勢。
- 2.三巫日約7兆美元選擇權到期,可能放大盤勢波動;道瓊跌、那指與費半走揚,台積電ADR漲0.44%。
- 3.日本央行升息但兩委員反對,日元貶1.2%;沙烏地阿美通知歐洲客戶下月無原油配額,能源風險未解。
美股周五(18日)開盤後走勢震盪,標普500指數在平盤附近徘徊。美國10年期公債殖利率重新逼近5%,加上能源價格仍居高不下,市場擔憂通膨壓力可能迫使聯準會(Fed)繼續升息,限制股市漲勢。大量選擇權到期也可能放大盤中波動;儘管標普500指數在Fed周三進行3年來首次升息後一度反彈,本周仍可能連續第二周收黑。
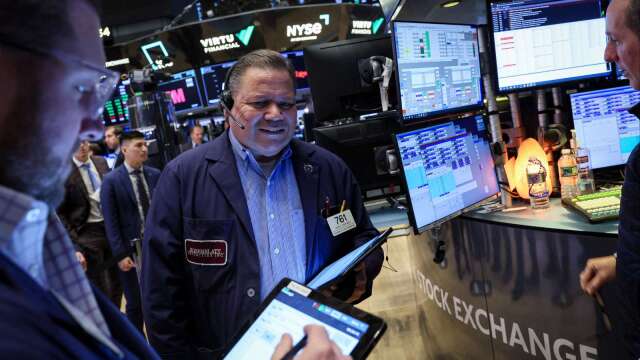 〈美股早盤〉美債殖利率再逼近5%!標普500開盤震盪、本周恐收黑(圖:REUTERS/TPG)
截稿前,
道瓊工業指數跌近140點或近0.3%,
那斯達克綜合指數漲逾90點或近0.4%,
標普 500 指數漲0.03%,
費城半導體指數漲近1.2%。台積電 ADR漲近0.8%。
美股周五盤前走勢缺乏方向,美債殖利率恢復攀升,抵銷國際油價連續第三天下跌帶來的利多。標普500指數期貨大致持平,
那斯達克100指數期貨小漲0.1%,
加密貨幣概念股與光通訊類股領漲盤前交易。
亞洲市場方面,半導體股走強帶動南韓Kospi指數大漲2.7%;歐洲Stoxx 600指數則下跌0.9%,景氣循環類股表現落後。
本周初,
布蘭特原油一度升至4個月高點,美國10年期公債殖利率觸及19年來高檔,晶片股也因AI可能威脅人類生存的疑慮承受賣壓。此後,聯準會(Fed)升息強化市場對其抗通膨立場的信心,中東原油供應疑慮有所降溫,加上晶片供需持續失衡,支撐半導體業者獲利前景。
日本央行周五如市場預期升息,但決策並非全員一致,兩名委員投下反對票,暗示後續升息速度可能不如原先預期。
日元兌美元因而貶值1.2%。
其他資產方面,
布蘭特原油跌破每桶104美元,
美元指數上漲0.2%,
黃金逼近每盎司4400美元。美債價格全面下跌,10年期美債殖利率上升5個基點至4.98%。
不過,中東能源風險並未完全解除。沙烏地阿美已通知部分歐洲煉油客戶,下月將無法獲得原油配額,使伊朗戰爭可能進一步干擾供應的疑慮再次浮現。Singular Bank策略師Roberto Scholtes表示,在第三季財報季開始前,能源價格與貨幣政策預期仍將是市場主要驅動因素,美國期中選舉也會逐漸成為焦點。
Jefferies策略師Mohit Kumar則認為,若地緣政治緊張降溫,股債市場都可望受惠,10月前兩周可能成為美國與伊朗達成某種協議的有利時機。
此外,周五適逢「三巫日」,Citadel Securities估計約有7兆美元名目價值的選擇權到期,規模為歷來最大之一,可能放大盤勢震盪。Fed監管副主席鮑曼也將在倫敦發表演說,市場將從中尋找未來政策方向的線索。
截至台北時間周五(18日)21 時許:
焦點個股:
Netflix(NFLX-US)早盤股價下跌6.43%,至每股70.47美元
Netflix盤前下跌逾3%,主因Wells Fargo將該股評等調降至「減碼」。分析師指出,令人擔憂的用戶參與度趨勢,加上2026年下半年預計推出的內容陣容較弱,可能壓抑公司2027年及2028年的利潤率擴張。
Coinbaxse(COIN-US)早盤股價上漲3.72%,至每股180.44美元
比特幣價格重新突破78000美元並上漲2%,帶動
加密貨幣概念股盤前走強。交易平台Robinhood(
HOOD-US)上漲2.5%,Coinbaxse上漲1%;持有大量
比特幣的Strategy(
MSTR-US)則勁揚3%。
MACOM(MTSI-US)早盤股價上漲3.30%,至每股271.84美元
MACOM Technology Solutions盤前上漲3%,此前BMO Capital Markets將該股評等調升至「優於大盤」。分析師表示,儘管MACOM自2026年高點回落逾35%,其資料中心、工業及國防業務基本面依然強勁,目前估值已具吸引力。
今日關鍵經濟數據:
無
華爾街分析:
高盛策略師表示,儘管標普500成分企業近期處於「獲利超預期」狀態,但AI帶來的生產力支撐下,企業獲利成長率大機率只會放緩,不會出現崩盤。高盛策略師認為,AI的拉動效應將從2026年提振獲利11個百分點,轉變為2028年的小幅拖累。
摩根大通在最新的研究報告中指出,
比特幣目前的上漲空間比
黃金更大,優勢主要體現在兩個方面。首先,與
黃金ETF相比,
比特幣ETF最近流回的資金總規模小得多。更重要的是,在
比特幣ETF上的大量空頭部位,為未來潛在的擠壓行情創造條件,而
黃金則不存在這種風險。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 油價催化塑化股狂飆!這檔個股法人喊2026獲利衝七倍


