超級央行周全解析》
自然人第二戶購屋貸款成數上限提高至7成,並取消購地貸款限期動工切結規定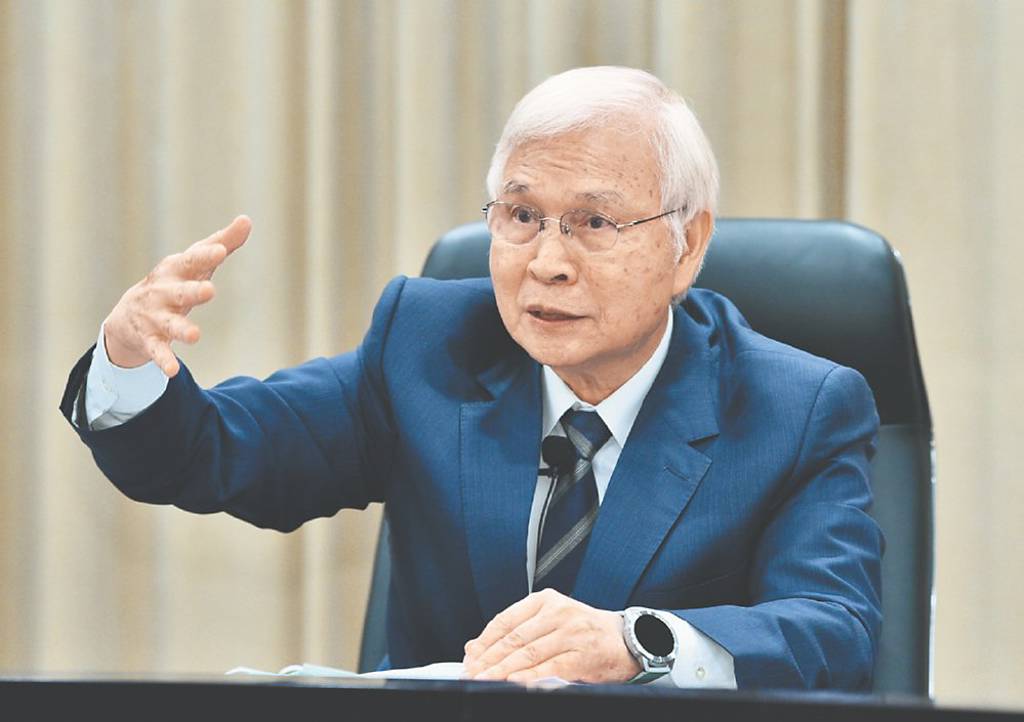
央行總裁楊金龍17日說,近兩年信用管制已有一定成效。圖/顏謙隆
已將目前網頁的網址複製到您的剪貼簿!
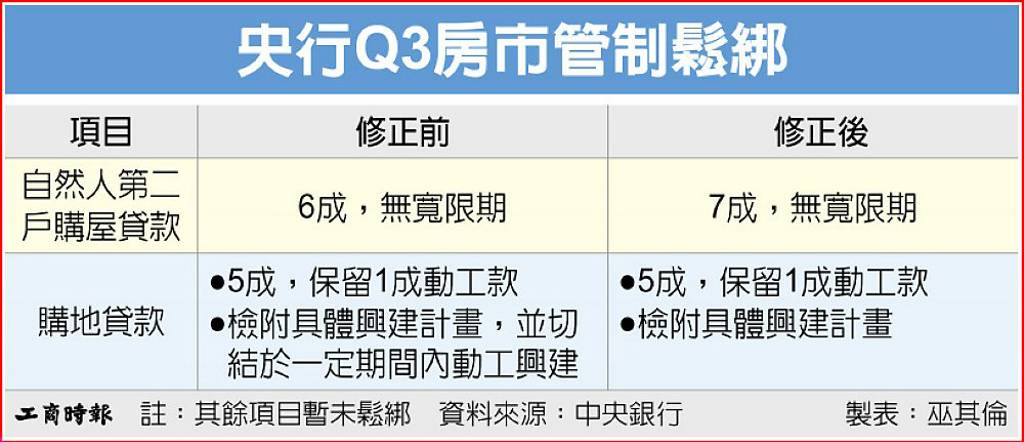
央行Q3房市管制鬆綁
美國聯準會(Fed)升息1碼(0.25個百分點),我中央銀行第三季理監事會決議政策利率先按兵不動,已連十季凍息,但外界未預料到,央行表示考量房市信用管制實施已近兩年,不動產貸款集中度明顯下降,宣布適度鬆綁選擇性信用管制,自然人第二戶購屋貸款成數上限由6成提高至7成,並取消購地貸款限期動工切結規定。
央行總裁楊金龍17日說,近兩年信用管制已有一定成效,不動產貸款集中度已由高點約37.61%降至今年7月底的34.44%,全體銀行不動產貸款年增率也已下降,資源過度集中房地產的情況逐步改善。在兼顧自住、換屋及都市更新需求下,央行政策不能「硬邦邦」,應適度鬆綁,必須考量相關產業及民眾的實際感受,在管制已達到一定成效後,適度聽取市場聲音、進行調整,有其必要,不過,管制鬆綁仍有理事表達反對態度。
他說,針對第二戶貸款成數調升至7成,是考量近年換屋、自住需求,至於購地貸款原本要求18個月內動工,本次取消相關切結規定,改由銀行依個案自行控管。近年營造業面臨缺工、缺料及土方等問題,部分建商面臨施工困難,加上銀行經一段期間管理後,相關授信控管已較成熟,因此適度將管理權限交回銀行。
楊金龍強調,央行鬆綁是「step by step」,後續仍會滾動檢討,若之後房市出現明顯升溫,甚至房價再度快速上漲,仍可能重新收緊信用管制,關鍵在於政策調整速度。過去兩年信用管制確實讓房市資源集中程度下降,但目前AI產業熱絡、經濟成長強勁、股市相對熱絡,若房市信用管制大幅鬆綁,須留意資金重新流向房地產,因此央行仍維持其他信用管制措施。
他說,央行希望房市能夠軟著陸,央行信用管制主要目的非直接打壓房價,而是避免金融資源過度集中房地產,及降低金融穩定風險,蛋白區房市已有較明顯修正,但蛋黃區仍有剛性需求,加上土地供給有限,單靠貨幣政策也無法解決供給問題。
利率政策方面,央行暫時按兵不動,楊金龍重申,貨幣政策「走自己的路」,不必跟著先進國家走,但會中有兩名理事表達反對,主要考量通膨疑慮。


 首頁
 論壇
 許願
 錢包
 薪資
 任務
 排行榜
 簽到
 勳章
 遊戲
 股票
 考試


 油價催化塑化股狂飆!這檔個股法人喊2026獲利衝七倍


